一、混凝土模板用胶合板类:低位小幅回升,整体偏弱
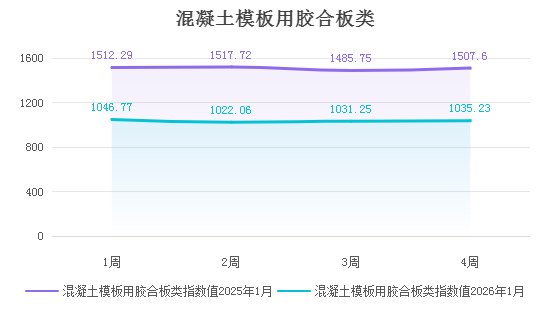
2026年1月指数整体大幅低于2025年同期,周度差值均在450点以上,最高达495.66点(第2周),显示出价格水平的显著回落。
2026年1月,混凝土模板用胶合板类价格指数虽有阶段性回升,但整体仍处于低位,后续需关注下游需求复苏及成本端变化对价格的支撑力度。
二、进口锯材类:低位回升后小幅回落,整体偏弱
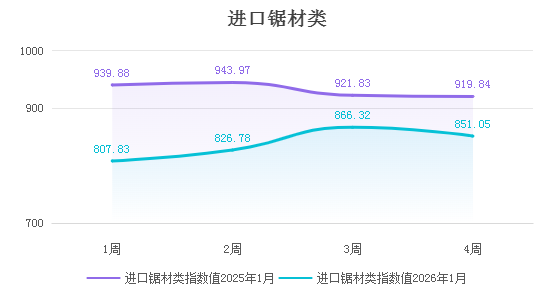
2026年1月指数整体大幅低于2025年同期,周度差值均在110点以上,最高达132.05点(第2周),显示出价格水平的明显回落。
2026年1月,进口锯材类价格指数虽有阶段性回升,但整体仍处于低位,后续需关注进口成本、下游需求恢复情况对价格的支撑力度。
三、国产锯材类:低位稳步回升,整体偏弱
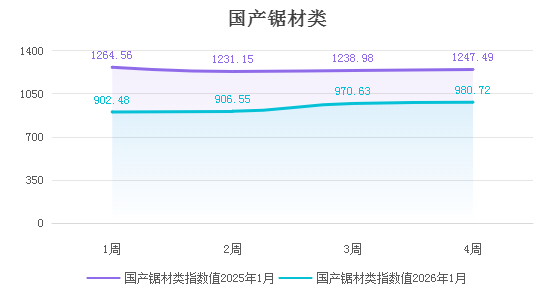
2026年1月指数整体大幅低于2025年同期,周度差值均在260点以上,最高达362.08点(第1周),显示出价格水平的明显回落。
2026年1月,国产锯材类价格指数虽有阶段性回升,但整体仍处于低位,后续需关注国内需求复苏、原木成本及供给端变化对价格的支撑力度。
四、防腐木类:高位缓降,整体强势
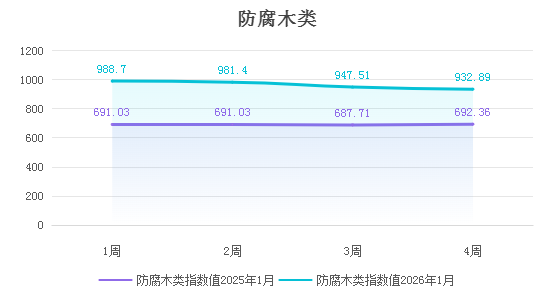
2026年1月指数整体大幅高于2025年同期,周度差值均在240点以上,最高达297.67点(第1周),显示出价格水平的显著抬升。
2026年1月,防腐木类价格指数虽有小幅回调,但整体仍处于高位,后续需关注需求持续性及成本端变化对价格的支撑力度。
五、木材价格指数整体运行简析
2026年1月,大西南木材价格指数呈现品类分化态势,混凝土模板用胶合板类、进口锯材类、国产锯材类三大品类指数均大幅低于2025年同期,周度差值分别达450点以上、110点以上、260点以上,虽均有不同程度阶段性回升,但整体均处于低位、表现偏弱;仅防腐木类指数大幅高于2025年同期,周度差值240点以上,虽高位缓降但整体保持强势,各品类后续均需关注需求及成本端相关因素的支撑作用。
青白江国际木材交易中心
2026年2月12日