一、混凝土模板用胶合板类:冲高回落、月末小幅企稳
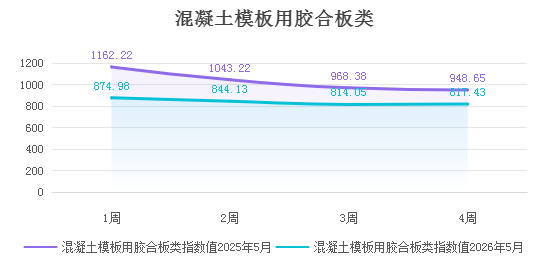
2026年5月指数全程大幅低于2025年同期,周度差值在131.22-287.24之间,月末仍有131点的差距。
2026年5月,混凝土模板用胶合板类价格指数延续低位运行,虽同比降幅持续收窄,但受下游基建、地产开工不足影响,需求支撑仍偏弱,整体尚未出现趋势性反转信号。
二、进口锯材类:单边持续上行
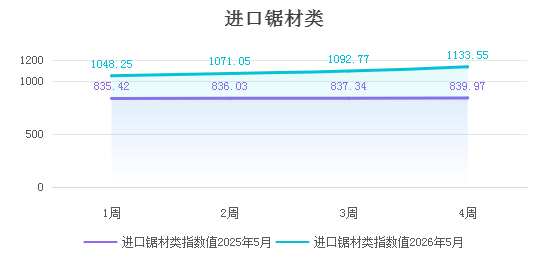
2026年5月指数全程大幅高于2025年同期,周度差值从212.83扩大至293.58,月末差距达到峰值,价格优势持续扩大。
2026年5月,进口锯材类价格指数延续强势上行态势,在海运成本抬升、进口货源偏紧及下游需求回暖的共同推动下,指数持续创新高,市场韧性突出,高位运行格局稳固。
三、国产锯材类:低位窄幅震荡
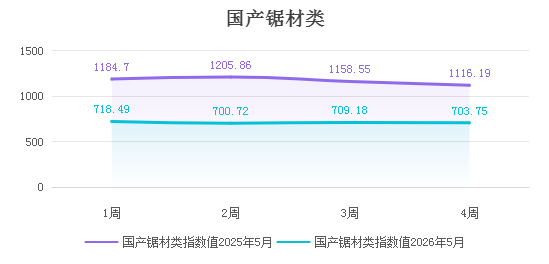
2026年5月指数全程大幅低于2025年同期,周度差值在412.44-505.14之间,月末仍有超400点的差距,价格差距持续处于高位。
2026年5月,国产锯材类价格指数延续低位弱势运行,受下游基建、地产开工不足影响,需求支撑持续偏弱,叠加市场供给相对充足,指数缺乏上行动力,整体仍未摆脱深度弱势区间。
四、防腐木类:高位窄幅震荡
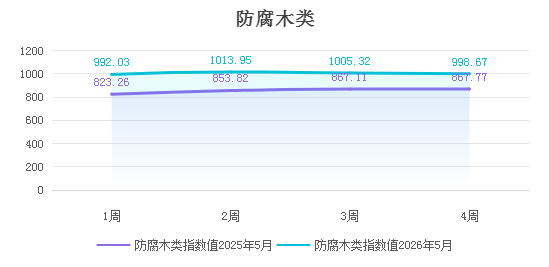
2026年5月指数全程大幅高于2025年同期,周度差值在124.26-160.13之间,价格优势稳固。
2026年5月,防腐木类价格指数延续高位稳健运行态势,需求端支撑强劲,叠加成本传导顺畅,高位震荡格局稳固,市场表现显著强于其他品类,强势特征突出。
五、木材价格指数整体运行简析
整体来看,市场呈现“外强内弱、强弱分化”的结构性特征,后续进口锯材、防腐木的强势格局有望延续,而国产锯材与胶合板仍需依赖下游需求回暖改善基本面,成本支撑仅能缓解下跌压力,难以改变弱势格局。
青白江国际木材交易中心
2026年6月1日